E-mail: info@gem-cablesolution.com
 Address: No.8 Yuefeng Rd, High Tech Zone, Dongtai, Jiangsu, Kina | No.109 Qilin East Rd, Daning, Humen, Dongguan, Guangdong, China.
 English
 中文简体



Den globale tråd- og kabelindustrien: størrelse og skala
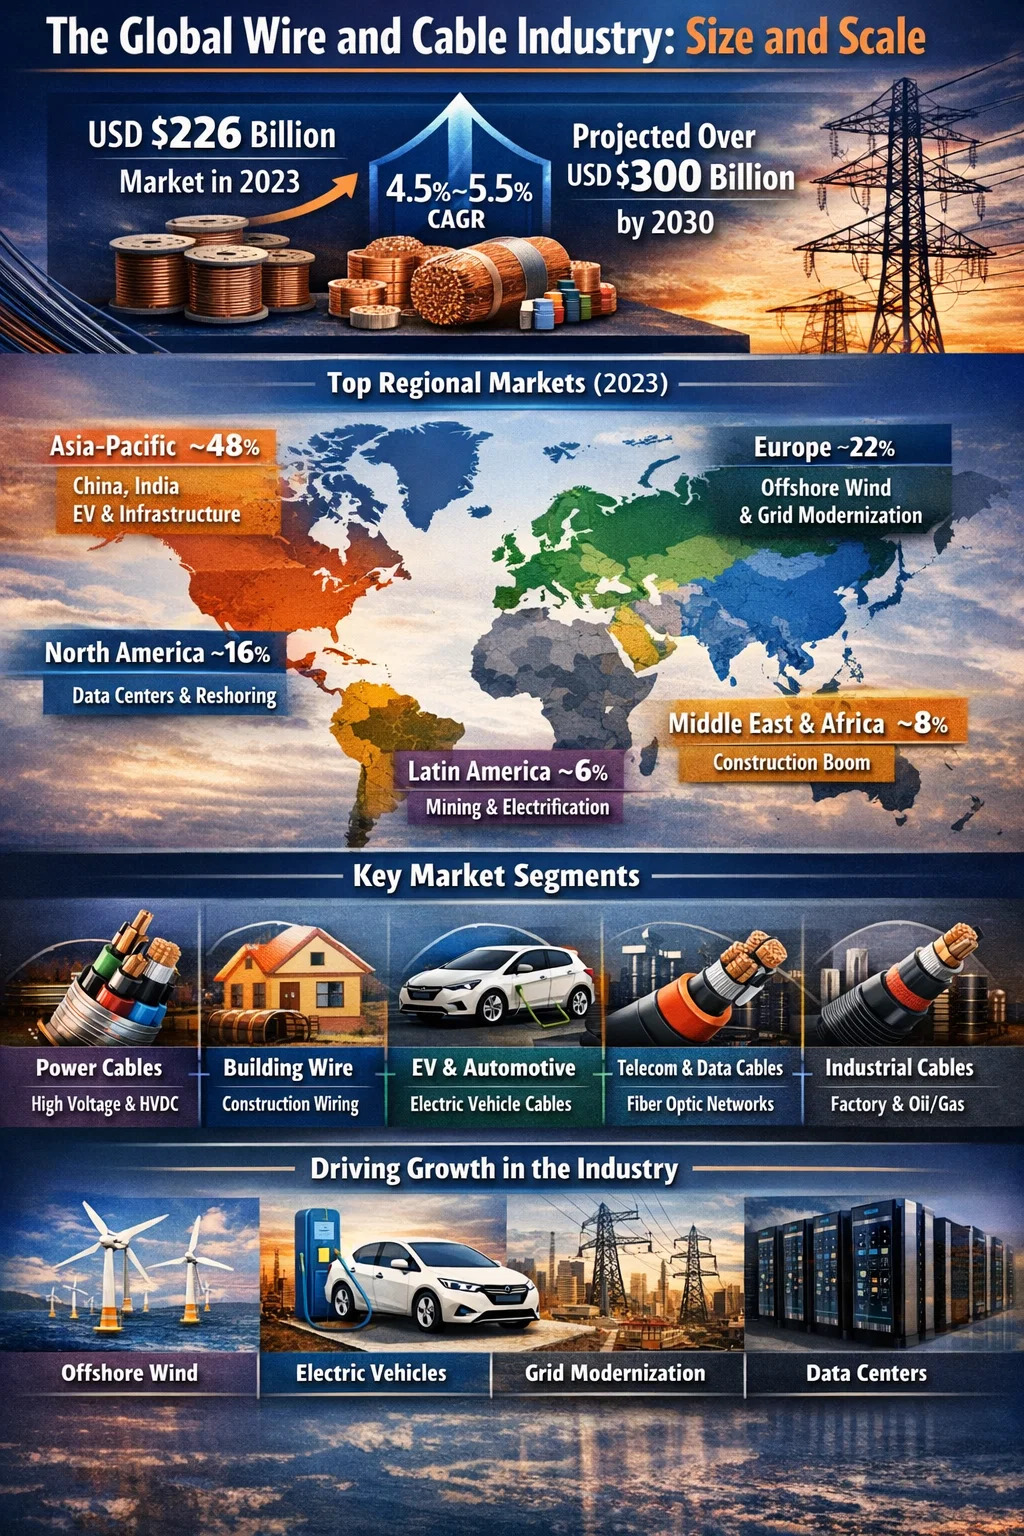
Tråd- og kabelindustrien er en av de største produksjonssektorene i verden. Det globale lednings- og kabelmarkedet ble verdsatt til omtrent 226 milliarder USD i 2023 , og analytikere anslår at den vil overstige 300 milliarder USD innen 2030, og vokse med en sammensatt årlig vekstrate (CAGR) på rundt 4,5 % til 5,5 % avhengig av segmentet. Denne skalaen gjør industrien sammenlignbar i omsetning med den globale halvlederutstyrssektoren og betydelig større enn mange andre kjente produksjonsindustrier.
For å si det fysisk, produserer industrien hundrevis av millioner kilometer med ledning og kabel årlig. En enkelt storskala lednings- og kabelekstruderlinje som går i 1000 meter per minutt på et produkt med liten tykkelse kan produsere over 500 000 kilometer med isolert ledning i løpet av et enkelt år. Det store volumet av materiale som er behandlet - kobber, aluminium, PVC, XLPE, PE, LSZH-forbindelser - er svimlende. Kobberforbruket alene i tråd- og kabelindustrien representerer omtrentlig 60 % til 65 % av den totale globale etterspørselen etter raffinert kobber , som i 2023 utgjorde omtrent 15 millioner metriske tonn av en global total på rundt 25 millioner tonn.
Regional sammenbrudd: Hvilke markeder dominerer
Lednings- og kabelindustrien er ikke jevnt fordelt globalt. Produksjon og forbruk er sterkt konsentrert i et lite antall regioner, med Asia-Stillehavet som leder med god margin.
| Region | Anslått markedsandel (2023) | Key Growth Driver | Anslått CAGR (2024–2030) |
|---|---|---|---|
| Asia-Stillehavet | ~48 % | Kina infrastruktur, India urbanisering, EV produksjon | 5,5 % – 6,5 % |
| Europa | ~22 % | Offshore vind, nettmodernisering, EV-adopsjon | 4,0 % – 5,0 % |
| Nord-Amerika | ~16 % | Nettinvesteringer, datasentre, reshoring av produksjon | 4,0 % – 4,8 % |
| Midtøsten og Afrika | ~8 % | Byggeboom, utvidelse av kraftinfrastruktur | 5,0 % – 6,0 % |
| Latin-Amerika | ~6 % | Elektrifiseringsprosjekter, gruveindustrikabler | 3,5 % – 4,5 % |
Kina alene står for omtrent 35 % av den globale lednings- og kabelproduksjonen , drevet av dets massive utvidelsesprogram for kraftnettet, eiendoms- og infrastrukturkonstruksjon, og posisjonen som verdens største elbilmarked. Kinesiske lednings- og kabelprodusenter – ledet av selskaper som Hengtong Group, Zhongtian Technology og Baosheng Science and Technology – har skalert raskt og konkurrerer nå globalt, inkludert om undersjøiske kabelprosjekter i Sørøst-Asia og Afrika.
I Europa er markedet definert av høyspesifikasjonsprodukter for offshore vind, høyspent likestrøm (HVDC) overføring og brannsikre bygningskabler under EUs byggevareforordning. Europeiske kabelprodusenter som Prysmian (Italia), Nexans (Frankrike) og NKT (Danmark/Tyskland) har investert tungt i kapasitet for sjøkabler og kjører ledninger og kabelekstruderlinjer som er i stand til å produsere kabler ved spenninger opp til 525kV HVDC.
Segment-for-segment-oppdeling av tråd- og kabelmarkedet
Lednings- og kabelindustrien er ikke et enkelt homogent marked. Det er delt inn i flere distinkte segmenter, hver med sin egen dynamikk, teknologikrav og vekstrater. Å forstå disse segmentene er avgjørende for alle som vurderer hvor etterspørselen etter lednings- og kabelekstruderutstyr er på vei.
Strømkabler (overføring og distribusjon)
Dette er det største enkeltsegmentet, og står for omtrentlig 35 % til 40 % av det totale lednings- og kabelmarkedet etter verdi . Kraftkabler fører elektrisitet fra generasjonskilder til sluttforbrukere gjennom overføringsnettverk (som opererer på 66kV til 500kV og over) og distribusjonsnettverk (typisk 1kV til 33kV). Det globale presset for å erstatte aldrende luftledninger med underjordiske kabler, koble til havvindparker og utvide HVDC-forbindelser mellom land opprettholder sterk etterspørsel. Prysmians ordrereserve for høyspent- og sjøkabler oversteg 15 milliarder euro de siste årene, noe som illustrerer hvor langt frem etterspørselen løper i forhold til installert produksjonskapasitet.
Bygge ledninger og ledningssystemer
Byggetråd - de PVC- eller XLPE-isolerte lederne som brukes i bolig- og kommersielle konstruksjoner - er segmentet med høyest volum av den totale lengden på kabelen som produseres. Dette segmentet er tett knyttet til byggeaktiviteten. I USA overstiger markedet for byggetråd alene 10 milliarder USD årlig. Produkter som THHN/THWN (vurdert til 90°C på våte steder), NM-B (Romex) og pansret kabel (MC-kabel) produseres på høyhastighets enkeltskrue ledninger og kabelekstruderlinjer som kan kjøre med hastigheter over 500 meter per minutt.
Automotive og EV Wire
Biltrådsegmentet vokser raskere enn nesten alle andre. Tradisjonell billedning – tynnvegget PVC- eller XLPE-isolerte kobberledere samlet i ledningsnett – blir forsterket med høyspentkabler for elektriske batterikjøretøyer. Disse HV-kablene fungerer ved 400V til 800V DC, krever spesialiserte skjermings- og isolasjonssystemer, og må oppfylle krevende termiske og mekaniske ytelsesstandarder. Det globale ledningsnettmarkedet for biler ble verdsatt til over 50 milliarder dollar i 2023, og en betydelig del av denne veksten kan spores direkte tilbake til økt ledningsinnhold per kjøretøy drevet av elektrifisering.
Telekom og datakabler
Dette segmentet inkluderer fiberoptiske kabler, strukturert kabling (Cat 6, Cat 6A, Cat 8 for datasentre), koaksialkabler og LAN-kabler. Global fiberoptisk kabelutplassering har akselerert kraftig , drevet av FTTH (fiber til hjemmet)-programmer i Asia og Europa, og av hyperskala datasenterkonstruksjon over hele verden. US Broadband Equity, Access, and Deployment-programmet (BEAD) alene forpliktet USD 42,5 milliarder til bredbåndsutvidelse, hvorav en betydelig del finansierer utbygging av fiberkabel. Tråd- og kabelekstruderlinjer for fiberoptisk sekundærbelegg og produksjon av bufferrør må oppnå ekstremt trange dimensjonstoleranser - typisk ±0,005 mm - ved linjehastigheter på opptil 300 meter per minutt.
Industri- og instrumentkabler
Industrielle kabler til fabrikker, olje- og gassplattformer, gruvedrift og prosessanlegg representerer et høyt spesialisert og verdifullt segment. Disse kablene inkluderer brettkabler, instrumenteringskabler, termoelementforlengelseskabler, VFD-kabler (Variable Frequency Drive) og eksplosjonssikre kabler for farlige steder. Marginene i dette segmentet er betydelig høyere enn for råvarebyggetråd, og tråd- og kabelekstruderkonfigurasjonene som brukes her, inkluderer ofte flere krysshoder for påføring av skjold, fyllstoffer og ytre kapper i flere omganger.
Hva driver vekst i tråd- og kabelindustrien
Næringens vekstbane det neste tiåret blir formet av flere strukturelle krefter som er fundamentalt forskjellige fra fortidens typiske byggesyklusdrevne etterspørsel.
Energiomstilling og havvind
Skiftet fra fossilt brensel til fornybar energi er kanskje den mest kraftfulle driveren i tråd- og kabelindustrien i dag. Havvind alene krever enorme mengder kabel. En typisk 1 GW havvindpark krever omtrent 600 til 800 kilometer med inter-array-kabler (33kV) og 100 til 200 kilometer med eksportkabel (132kV til 400kV). Europa har for tiden over 30 GW offshore vindkapasitet installert og har mål som overstiger 300 GW innen 2050. Hver gigawatt offshore vindkapasitet bruker omtrent 1000 metriske tonn kabelisolasjonsmasse behandlet gjennom spesialiserte lednings- og kabelekstrudersystemer.
Penetrering av elektriske kjøretøy
EV-adopsjon omformer bilsegmentet dramatisk. Utover selve kjøretøyet krever ladeinfrastruktur betydelige kabelinvesteringer. En enkelt likestrøms hurtigladestasjon med en effekt på 150kW til 350kW krever tykke, fleksible, væskekjølte kabler som ville blitt ansett som eksotiske spesialprodukter for bare fem år siden. Ettersom det globale elbilsalget nærmer seg titalls millioner enheter per år, vokser etterspørselen etter høyytelses ledning og kabel – og ekstruderingskapasiteten for å produsere den – med tosifrede rater årlig i denne nisjen.
Global Grid Modernisering
Mye av verdens elektriske overføringsinfrastruktur ble bygget på 1960- og 1970-tallet og er nå på eller utenfor designlevetiden. Det anslår det internasjonale energibyrået (IEA). globale nettinvesteringer må nå 600 milliarder dollar per år innen 2030 for å støtte energiomstillingen — mer enn det dobbelte av dagens årlige investeringsnivåer. En betydelig andel av denne investeringen er i kabel: underjordiske distribusjonskabler som erstatter luftledninger, nye overføringskorridorer og grenseoverskridende forbindelser.
Datasentre og digital infrastruktur
Hyperskalerte datasentre som bygges for å støtte AI-arbeidsbelastninger og cloud computing bruker ekstraordinære mengder strøm- og signalkabler. Et enkelt stort datasenteranlegg kan kreve millioner av meter med strukturert kabling, tusenvis av meter med mellomspent strømkabel for den innkommende forsyningen, og betydelige lengder med fiberoptisk kabel for intern og ekstern tilkobling. Med over 300 hyperskala datasentre under bygging globalt, legger dette segmentet alene et betydelig volum til etterspørselen etter ledninger og kabler.
Urbanisering i fremvoksende markeder
I India, Sørøst-Asia, Afrika og Midtøsten skaper rask urbanisering en vedvarende etterspørsel etter bygningsledninger, distribusjonskabler og telekomkabler. Indias lednings- og kabelmarked alene ble verdsatt til omtrent 15 milliarder USD i 2023 og forventes å vokse med over 10 % CAGR gjennom 2030, drevet av regjeringens ambisiøse elektrifiseringsprogrammer, smartbyinitiativer og ekspanderende produksjonssektor. Dette har utløst en bølge av investeringer i wire- og kabelekstruderutstyr fra indiske produsenter som ønsker å utvide kapasiteten og oppgradere fra eldre maskiner til høyere hastighet, mer presist moderne utstyr.
Den Ekstruder for ledning og kabel Marked innen den bredere industrien
Markedet for lednings- og kabelekstruder - maskiner som brukes til å påføre isolasjon og kappe på ledere - er en betydelig undergruppe av det bredere lednings- og kabelutstyrsmarkedet. Det globale markedet for wire- og kabelmaskiner (inkludert ikke bare ekstrudere, men også strandingsmaskiner, armeringslinjer, testutstyr og trommelviklere) ble verdsatt til ca. USD 4 milliarder til USD 5 milliarder årlig . Av dette representerer ekstruderingsutstyr den største enkeltutstyrskategorien.
Etterspørselen etter lednings- og kabelekstrudersystemer følger nøye investeringstrender i kabelproduksjonsindustrien. Når kabeletterspørselen øker – slik den har gjort siden 2021 på grunn av offshore vind-, elbil- og nettinvesteringsdrivere – reagerer kabelprodusenter med å bestille nye ekstruderingslinjer. Ledetider for avanserte ledninger og kabelekstruderlinjer fra europeiske produsenter som Maillefer (Nextrom), Troester og Rosendahl har i noen tilfeller utvidet seg til 18 til 24 måneder på grunn av sterk ordreinngang.
Nøkkeltråd- og kabelekstruderprodusenter og deres fokusområder
- Maillefer (Nextrom, Finland/Sveits): Spesialiserer seg på høyspentkabelekstruderingslinjer, fiberoptisk produksjonsutstyr og tverrbindingssystemer. Deres CV-rørteknologi for XLPE-isolasjon er ansett som bransjeledende.
- Troester (Tyskland): Kjent for høypresisjons enkelt- og trippel co-ekstruderingshoder for mellom- og høyspenningskabler, samt gummikabelvulkaniseringslinjer for gruvedrift og industrielle applikasjoner.
- Rosendahl Nextrom (Østerrike): Gir komplette ledninger og kabelekstruderingslinjer inkludert pay-off, ekstruder, kjøle-, måle- og oppsamlingssystemer integrert med digital prosesskontroll. Sterk i både kobbertrådisolasjon og fiberoptisk sekundærbelegg.
- Davis-Standard (USA): En ledende nordamerikansk leverandør av lednings- og kabelekstrudersystemer for bygging av ledninger, tilkoblingstråder og koaksialkabelapplikasjoner, med en sterk installert base blant amerikanske og latinamerikanske kabelprodusenter.
- Kinesiske produsenter (Dalian Rubber & Plastics Machinery, Zhoushan Jwell): Konkurrer aggressivt på pris i mellomsegmentet, og lever wire- og kabelekstrudermaskiner til produsenter i Asia, Midtøsten og Afrika som trenger pålitelig ytelse til lavere kapitalkostnader enn europeiske alternativer.
Valget av leverandør av tråd- og kabelekstruder gjenspeiler ofte produkttypen og kvalitetsnivået som kabelprodusenten er målrettet mot. Produsenter av råvarebyggetråd kan velge kinesiskbygde ekstrudere for å minimere kapitalutgiftene, mens produsenter av undersjøiske kabler, høyspentkabler for biler eller romfartsledninger alltid investerer i europeisk eller japansk utstyr for å oppnå prosessstabiliteten og dokumentasjonssporbarheten som kundene krever.
Råvareforsyning: Kobber, aluminium og polymerforbindelser
Tråd- og kabelindustrien er dypt avhengig av tilførsel og prising av viktige råvarer. Kobber- og aluminiumslederkostnader står vanligvis for 50 % til 70 % av totalkostnaden for en ferdig kabel , noe som betyr at svingninger i råvarepriser har en overordnet innvirkning på industriens inntekter og marginer.
Kobberavhengighet og prisvolatilitet
Kobber er det foretrukne ledermaterialet for de fleste lednings- og kabelapplikasjoner på grunn av dets overlegne ledningsevne (rundt 58 MS/m versus aluminiums 37 MS/m). Kobberprisene er imidlertid svært volatile, og varierer fra rundt USD 6000 per metrisk tonn i 2020 laveste nivåer til over USD 10 000 per metrisk tonn i perioder med høy etterspørsel. Denne volatiliteten overføres til kabelpriser, noe som gjør bransjens inntektstall følsomme for råvaresykluser på måter som forvrenger enkle år-til-år-sammenligninger. Mange store kabelprodusenter sikrer kobbereksponering gjennom futureskontrakter og opprettholder kontrakter med kunder som inkluderer kobberprisjusteringsklausuler.
Forsyning av polymerblandinger
Isolasjons- og mantelmaterialene behandlet gjennom lednings- og kabelekstrudersystemer - PVC-blandinger, XLPE, PE, LSZH-forbindelser - leveres av et globalt nettverk av spesialkompounderer. Store leverandører inkluderer Borealis, Dow Chemical, Hanwha Solutions og Sinopec. Forstyrrelser i forsyningskjeden, som opplevdes i løpet av 2020–2022, kan forårsake betydelige produksjonsforsinkelser og kostnadsøkninger for kabelprodusenter. Den økende etterspørselen etter LSZH-blandinger, drevet av skjerpede brannsikkerhetsbestemmelser over hele verden, har presset sammensatte til å investere i ny kapasitet for å holde tritt.
Aluminium som erstatning for kobber
I segmenter der vekt og kostnad er kritiske - luftledninger, distribusjonskabler med stort tverrsnitt og bygningsledninger i noen markeder - er aluminiumsledere spesifisert i stedet for kobber. Aluminium er omtrent en tredjedel av kostnadene og en tredjedel av vekten av kobber per lengdeenhet (dog med lavere ledningsevne per enhetstverrsnitt). Tråd- og kabelekstruder- og dysehodekonfigurasjonene som brukes for aluminiumsledere krever justeringer sammenlignet med kobber, ettersom den mykere aluminiumsoverflaten er mer utsatt for riper og krever forskjellige krysshodeforvarmingstemperaturer for å oppnå god vedheft av isolasjonen.
Kapasitetsbegrensninger og investeringssyklusen i kabelproduksjon
En av de viktigste dynamikkene som former tråd- og kabelindustrien akkurat nå, er at etterspørselen i viktige vekstsegmenter – spesielt offshore vindkabler, HVDC-kabler og EV-høyspentkabler – har overskredet produksjonskapasiteten. Dette er ikke en kortsiktig ubalanse. Å bygge en ny høyspentkabelfabrikk eller betydelig utvide en eksisterende tar tre til fem år fra investeringsbeslutning til full produksjon, og idriftsettelse av en ny lednings- og kabelekstruderlinje for høyspentprodukter er i seg selv en prosess på 12 til 24 måneder.
Prysmian, Nexans, NKT og LS Cable har alle annonsert store kapasitetsutvidelsesprogrammer. Prysmian investerer over 1 milliard euro i nye og utvidede anlegg frem til 2027 spesielt for høyspent- og undersjøiske kabler. NKT bygger en ny fabrikk i Tyskland rettet mot havvindkabler. Disse investeringene inkluderer ikke bare bygninger og infrastruktur, men også spesialbygde ledninger og kabelekstruderlinjer som er i stand til trippel co-ekstrudering av XLPE-systemer ved spenninger opp til 525kV.
Ordrereserver for høyspentkabler hos toppprodusentene har i noen tilfeller nådd fire til seks år , noe som betyr at kabler som bestilles i dag ikke kan leveres før 2028 til 2030. Denne enestående situasjonen gjenspeiler både omfanget av energiomstillingsinvesteringene og de strukturelle vanskelighetene med å raskt oppskalere en kapitalkrevende, teknisk krevende produksjonsprosess.
Sysselsetting og økonomisk innvirkning av tråd- og kabelindustrien
Lednings- og kabelindustrien sysselsetter hundretusenvis av mennesker over hele verden innenfor produksjon, engineering, salg, installasjon og støttefunksjoner. Bare i USA sysselsetter wire- og kabelproduksjonssektoren ca 70 000 til 80 000 mennesker direkte , med mange flere ansatt i relatert trådtrekking, kobberstang og sammensatte produksjonsoperasjoner. I Europa inkluderer store arbeidsgivere Prysmian og Nexans, som hver sysselsetter mer enn 25 000 mennesker globalt.
Den økonomiske multiplikatoreffekten er betydelig. En tråd- og kabelekstruderlinje i produksjon krever operatører, prosessingeniører, kvalitetsteknikere, vedlikeholdselektrikere og mekanikere, logistikkpersonell og salgs- og kundeserviceteam. Et mellomstort kabelanlegg med 10 til 15 ekstruderingslinjer kan direkte sysselsette 200 til 500 personer, med ytterligere indirekte sysselsetting i lokale forsyningskjeder for kobberstang, polymerforbindelser, ståltrådpanser, kabeltromler og emballasjematerialer.
Gjenoppretting av lednings- og kabelproduksjon – spesielt i USA og Europa – blir en politisk prioritet ettersom regjeringer anerkjenner at innenlandsk kabelproduksjonskapasitet er strategisk viktig for energiomstillingen og nasjonal nettsikkerhet. Flere amerikanske kabelprodusenter har annonsert nye anleggsinvesteringer eller utvidelser eksplisitt med henvisning til behovet for å forsyne innenlandsk fornybar energi og nettmoderniseringsprosjekter med lokalt produsert kabel, noe som reduserer avhengigheten av import.
Teknologitrender Omforming av lednings- og kabelproduksjon
Utover rå vekst i volum, blir tråd- og kabelindustrien formet av teknologiske endringer som påvirker hvilke produkter som lages, hvordan de lages og hvilket utstyr som trengs for å lage dem.
Digitalisering av ekstruderingslinjer
Moderne lednings- og kabelekstrudersystemer blir stadig mer integrert med digitale prosesskontrollplattformer. OPC-UA-datatilkobling, inline røntgen- og lasermåling med lukket sløyfe-tilbakemelding og MES-integrasjon lar produsenter spore hver meter kabel produsert med full prosesssporbarhet. Dette er ikke bare en fordel for kvalitetsstyring – det er i ferd med å bli et kommersielt krav, spesielt for kabler som er beregnet på offshore vind- eller kjernefysiske applikasjoner der regulatorer krever dokumenterte prosessregistreringer for installasjonens levetid.
Nye isolasjonsmaterialer og høyere spenningskrav
Presset til høyere overføringsspenninger (for å redusere resistive tap over lange avstander) og utviklingen av HVDC-teknologi driver etterspørselen etter nye isolasjonsmaterialer og mer presise ekstruderingsprosesser. DC-XLPE – polyetylen formulert spesielt for HVDC-applikasjoner – krever ultrarene prosesseringsforhold og ekstremt presis veggtykkelseskontroll fordi DC elektriske felt samhandler med isolasjonsdefekter annerledes enn AC-felt. Tråd- og kabelekstrudersystemene som brukes til HVDC-kabelproduksjon, må opprettholde renslighetsstandarder som nærmer seg de for halvlederproduksjon i noen henseender.
Resirkulering og sirkulær økonomi
Reguleringspresset rundt halogenfrie og resirkulerbare kabelmaterialer øker globalt. EUs Ecodesign Regulation og Extended Producer Responsibility-rammeverk begynner å påvirke kabeldesign og materialvalg. Dette skaper etterspørsel etter nye sammensatte formuleringer som kan behandles på eksisterende lednings- og kabelekstruderutstyr samtidig som de oppfyller både ytelsesstandarder og resirkuleringskrav ved utgått levetid – en teknisk utfordrende kombinasjon som driver betydelige FoU-investeringer i hele forsyningskjeden.
 Beslektet Produkter